Il futuro della filiera automotive italiana: come restare competitivi?
Qual è l’impatto delle transizioni elettrica e digitale sulla competitività dell’industria automotive europea? Qual è il ruolo della filiera automobilistica nell’ambito del sistema economico italiano? Quali i punti di forza, gli ambiti di specializzazione e le principali criticità? Quali sono le opzioni di policy principali per favorirne il riposizionamento tecnologico e di mercato?
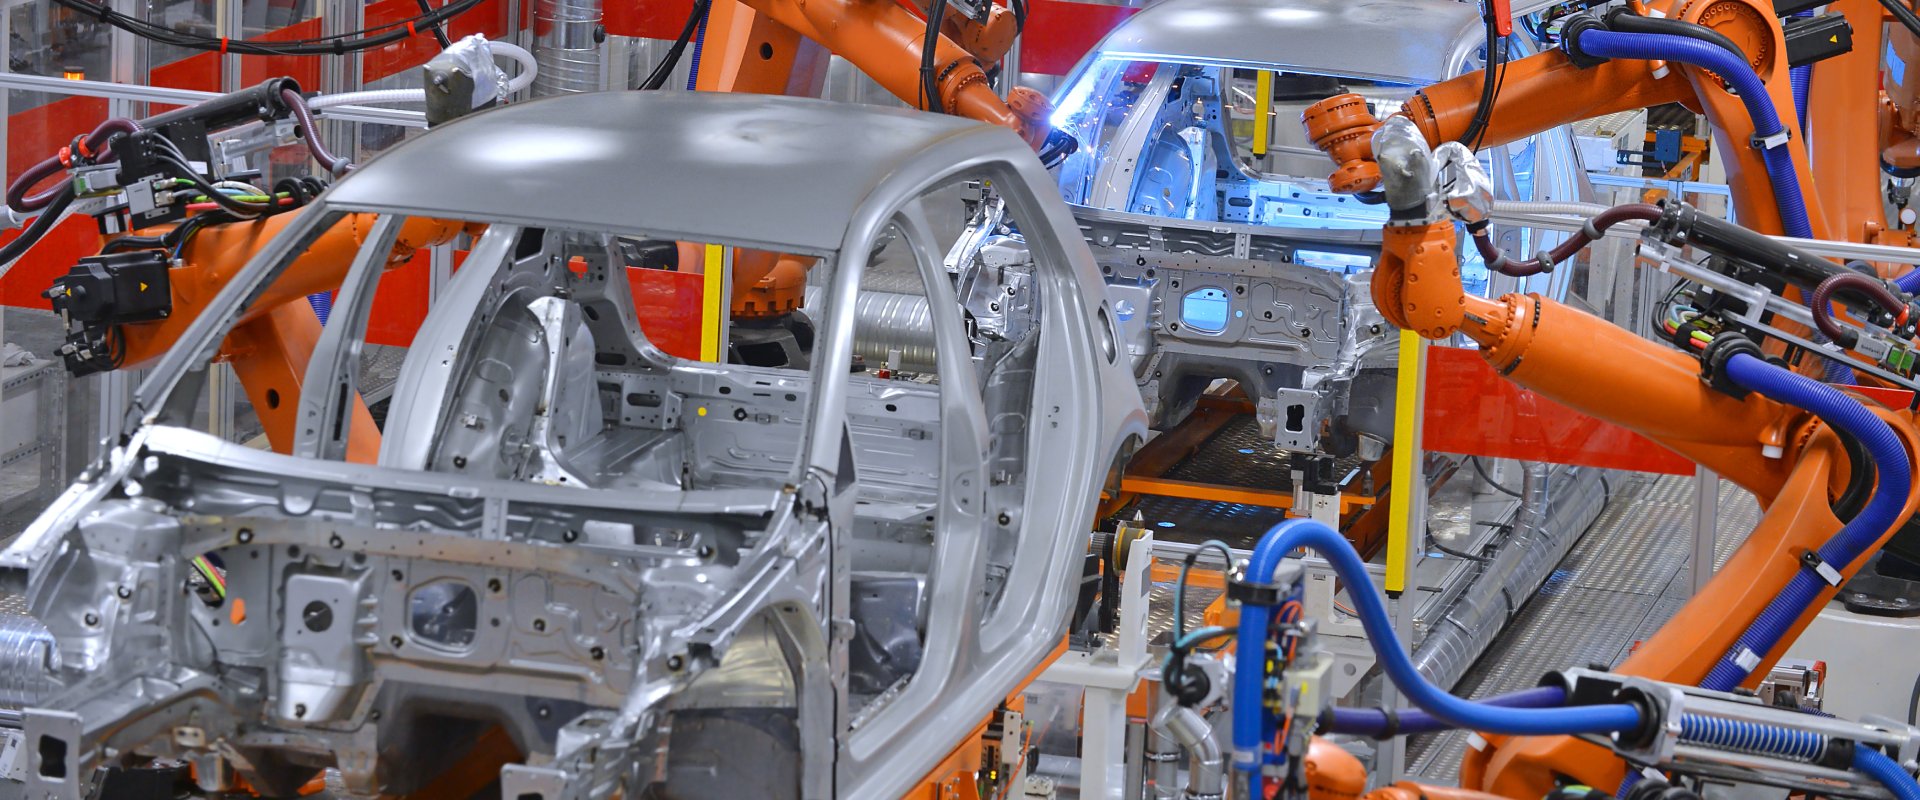
Il documento analizza i fenomeni trasformativi che attraversano il settore automobilistico, sottolineando i principali gap competitivi che l’Unione europea sconta rispetto ai peers. Approfondisce, inoltre, i punti di forza e le criticità strutturali che caratterizzano la filiera italiana ed evidenzia le principali opzioni di sviluppo per favorirne il riposizionamento tecnologico e di mercato, alla luce delle sfide poste dalle transizioni in atto.
Leggi i key message dello studio e scarica il documento per tutti gli approfondimenti
- La filiera automotive europea è attraversata da due fenomeni trasformativi che ne mettono in discussione le prospettive di sviluppo:
- la transizione verso la mobilità elettrica, con l’UE che si è imposta un target di zero emissioni per i nuovi veicoli dal 2035;
- la trasformazione digitale, con l’affermarsi di tecnologie per la connettività e dei sistemi di guida autonoma, che ha spinto importanti società IT ad entrare nel settore.
- Queste trasformazioni rendono sempre più rilevante il controllo delle forniture di batterie, minerali critici e software per la generazione del valore aggiunto. Su tali ambiti, tuttavia, la UE sconta un ritardo competitivo rispetto a Cina, che detiene il primato nella fornitura di batterie e di molti minerali critici, e Stati Uniti, che sono ancora il Paese leader sul fronte delle tecnologie digitali.
- In questo quadro di crescenti difficoltà per l’industria europea dell’auto, l’Italia è scesa al sesto posto come produttore continentale di veicoli a motore (diciannovesima a livello globale), con volumi dimezzati rispetto ai primi anni Duemila.
- Conserva, però, un ruolo rilevante nella componentistica, ambito in cui vanta un’importante leadership internazionale.
- Tuttavia, i fornitori italiani sono mediamente di piccola taglia e quindi con minore capacità di spesa per investimenti rispetto ai peer internazionali; dipendono ancora in modo rilevante dalle commesse di pochi importanti costruttori e sono specializzati, nel 40% dei casi, nelle motorizzazioni tradizionali.
- Nonostante le difficoltà, la filiera estesa è ancora la terza per contributo all’occupazione nazionale e quarta per incidenza sul PIL, con valori stimati in entrambi i casi intorno al 6%.
- Il riposizionamento della filiera è quindi strategico per l’intera economia italiana. Esso richiede:
- attrazione di nuovi investimenti da parte dei costruttori, vincolati a garanzie di natura occupazionale e di attivazione di valore aggiunto in Italia;
- sostegno all’innovazione lungo la filiera, puntando su componenti, servizi e infrastrutture per l’elettrificazione e la digitalizzazione;
- diversificazione verso altri settori e nuove geografie di sbocco;
- supporto alla crescita dimensionale dei fornitori, anche attraverso alleanze e operazioni di aggregazione.
- sviluppo di nuovi piani di formazione per far fronte alle tendenze tecnologiche emergenti e ai nuovi modelli di business.