Il settore Moda tra sfide e opportunità: quale futuro attende il Made in Italy?
Quali sono le caratteristiche del sistema moda italiano? Quali sono i pilastri su cui si fonda il suo successo e le trasformazioni in atto con cui il settore deve fare i conti? Quali sono le sfide e le direttrici di sviluppo per questo comparto di eccellenza per il Made in Italy?
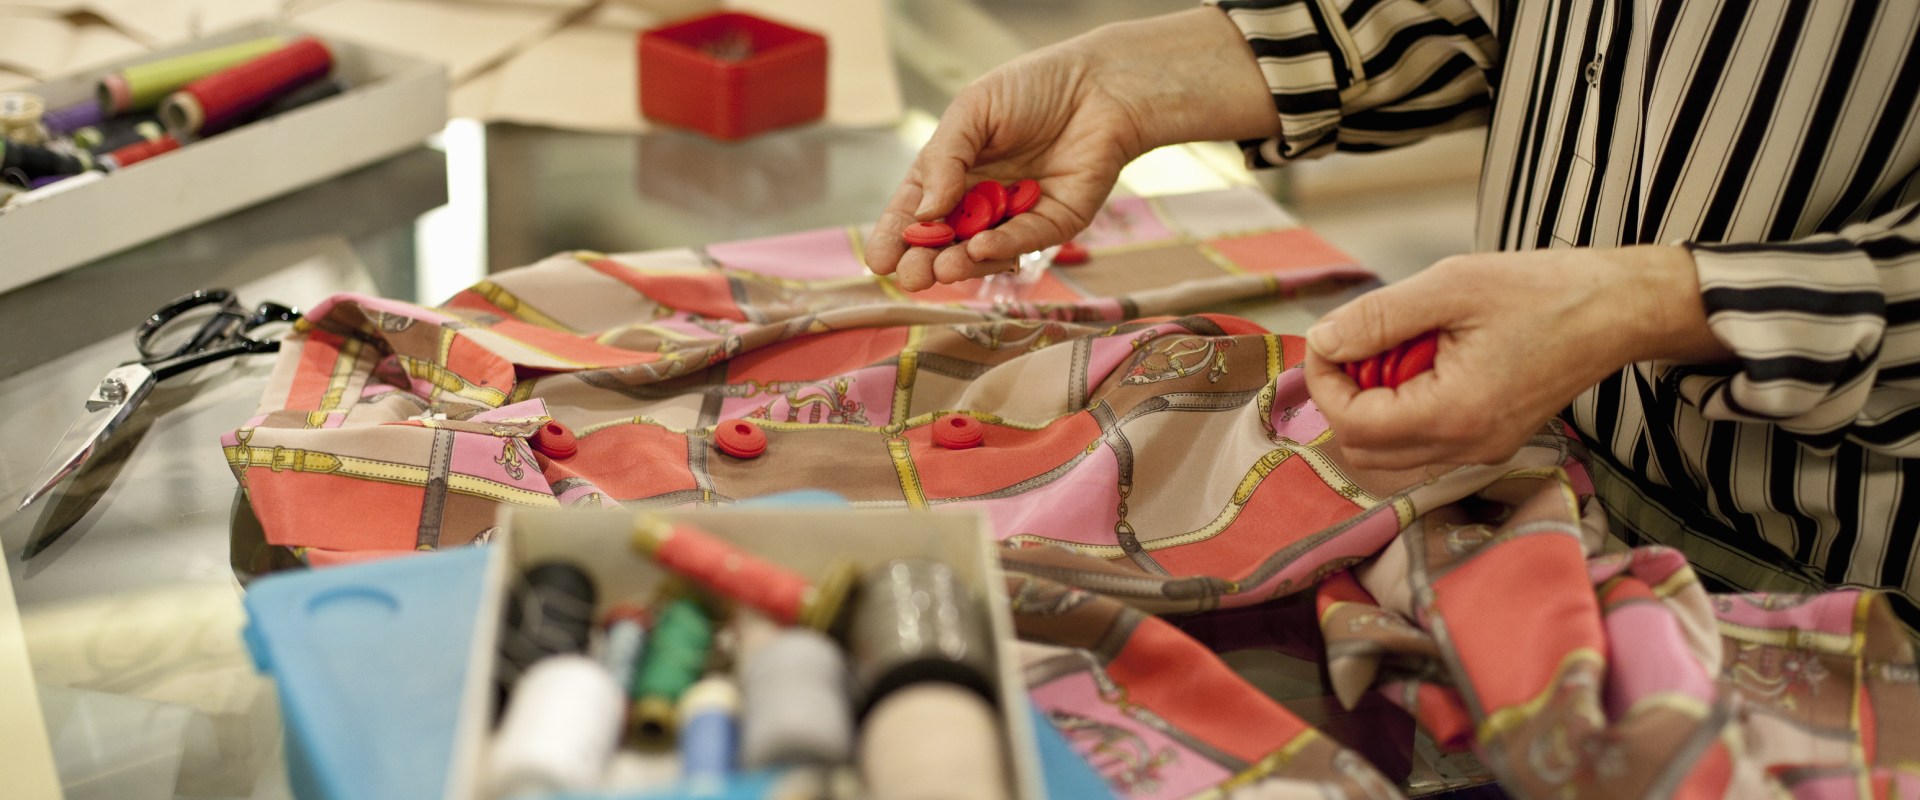
Questi sono alcuni degli interrogativi affrontati nel nuovo brief della Direzione Strategie Settoriali e Impatto, che esamina lo stato e le prospettive dell’industria della moda italiana, analizzando i punti di forza che hanno reso questa filiera un esempio di qualità riconosciuto in tutto il mondo e il modo in cui il settore sta reagendo ai recenti cambiamenti, alla luce del contesto geo-economico globale e delle sfide poste dalla transizione energetica e digitale.
Di seguito le principali evidenze emerse dello studio:
- Il Made in Italy del sistema moda è sinonimo di eccellenza produttiva riconosciuta a livello internazionale e rappresenta un pilastro economico e culturale per il Paese, influenzando l’intero settore a livello globale.
- Circa un terzo dei grandi gruppi europei della moda scelgono fornitori italiani, quota che sale ai due terzi per i marchi del lusso, facendo dell’Italia il primo produttore mondiale di alta moda.
- La filiera riveste un ruolo centrale per l’economia nazionale, contribuendo per circa il 5% al PIL e all’occupazione totale, con un valore aggiunto di 75 miliardi di euro e 65 miliardi di esportazioni, dirette principalmente a mercati extra-europei.
- Il successo del sistema moda italiano si basa su alcuni fattori chiave che spaziano dall’eccellenza nei materiali e nelle lavorazioni artigianali all’offerta di servizi su misura per la clientela, da marchi forti, supportati da reti distributiva efficienti a portafogli di dimensione ridotta che consentono di concentrare gli investimenti su collezioni innovative e su marchi legate al territorio di origine.
- Nonostante il successo indiscusso, il settore presenta alcune vulnerabilità:
- l’adattamento dei modelli di business ai cambiamenti climatici, che minacciano le esportazioni di abbigliamento e di materie prime impiegate nella produzione;
- l’orientamento degli operatori verso il segmento luxury, che rende il comparto vulnerabile alle fluttuazioni di comportamento d’acquisto di un piccolo segmento di buyer;
- l’invecchiamento della proprietà e della manodopera artigianale, con riluttanza al passaggio generazionale e ricadute negative in termini di innovazione e competitività nel lungo periodo;
- A questi fattori strutturali, si sommano alcune criticità di natura congiunturale:
- la frammentazione geopolitica, con le tensioni in Medio Oriente e lungo l’asse sino-russo che contribuiscono a creare instabilità nelle catene di fornitura;
- il calo dei consumi interni, che ha colpito anche abbigliamento e calzature;
- la crisi globale da sovraproduzione dell’intero comparto, con conseguente effetto rimbalzo innescato dal calo degli scambi internazionali e dal rallentamento del lusso sul mercato cinese.
- Le sfide per gli operatori della moda riguardano la ricerca di nuovi spazi di crescita che sfruttino i punti di forza del Made in Italy per intercettare tre tendenze globali: sostenibilità, consolidamento ed innovazione:
- il crescente impatto ambientale dell’industria della moda sta ponendo le imprese di fronte a significativi obblighi normativi (specialmente nell’UE) e alla necessità di investire in soluzioni innovative per migliorare la sostenibilità e le performance ESG;
- il private equity sta favorendo strategie di aggregazione e acquisizione tra gli attori del settore, riducendo il rischio associato agli asset del sistema moda e puntando su prodotti e servizi innovativi;
- l’applicazione dell’intelligenza artificiale e la digitalizzazione, seppur limitata a causa di un deficit di talenti digitali in Italia, ha un elevato potenziale per mantenere l’industria della moda al passo con i tempi.